시리즈: 직장인의 주식 스크리너 개발기
- 1편 · 거래량은 터졌는데 주가는 그대로? 흡수 거래량 스크리너 만들기
- 2편 · 10년 백테스트가 알려준 불편한 진실
- 3편 · 기관·외국인 순매수 따라 사면 오를까?
- 4편 · DART 공시로 찾은 작은 우위 — 실적 개선·내부자 매수
- 5편 · 백테스트를 믿기 전에 확인할 7가지
- 6편 · 매일 종목 추천 대신 ‘관찰 기록’을 남기는 이유
- 7편 · 내 전략 10년 재검증과 멀티팩터 워크포워드
- 8편 · 거래비용을 현실로 바꾸자 결과가 뒤집혔다
- 9편 · 5% 익절 매매 vs S&P500 ETF, 8년 동안 얼마나 차이 났나 (지금 읽는 글)
안녕하세요, 육성라이프입니다
8편까지 쓰고 나서도 계속 마음에 걸린 질문이 있었습니다. “그래서 이 프로그램대로 사면 S&P500 ETF보다 낫나?” 그리고 하나 더. “길게 들고 있지 않고 5% 정도 오르면 팔아 버리면 어떨까?”
개인투자자에게 가장 익숙한 매매가 바로 “몇 % 오르면 판다”는 방식입니다. 그래서 이번에는 제 주식 추천 프로그램에 S&P500 ETF와 나란히 비교하는 기능을 직접 넣었습니다. 추천 종목을 사서 +5%·+6%·+7%에 익절하는 방식으로 2018년 11월부터 굴렸을 때와, 같은 날 같은 1,000만 원으로 S&P500 ETF를 사서 그냥 들고 있었을 때를 비교했습니다. 결과는 생각보다 냉정했습니다.
① 2018-11-01 ~ 2026-10-06(7.9년), 1,000만 원으로 시작. S&P500 ETF는 세전 3,807만 원, 세금 15.4%를 빼도 3,375만 원이 됐습니다.
② 같은 기간 추천 20종목을 +5~7%에 익절한 방식은 2,127만~2,261만 원 — S&P500보다 1,114만~1,247만 원 덜 벌었습니다(연 −5.7~−6.6%p).
③ 거래 10번 중 7번은 같은 기간 S&P500보다 나았습니다. 그런데도 진 이유는 목표가에 못 닿은 20~30%의 거래가 평균 −10% 안팎으로 끝났고, 판 돈이 다음 달까지 쉬었기 때문입니다.
④ 영업이익 개선 공시 신호로 사고판 6,300여 건도 거래마다 같은 기간 S&P500보다 0.2~0.3%p 낮았습니다.

사진: Arild Vågen · Wikimedia Commons (CC BY-SA 4.0)
1. 비교 규칙: 결과를 보기 전에 먼저 정했다
비교 방법을 결과를 본 뒤에 바꾸면, 원하는 결론에 맞춘 숫자가 나오기 쉽습니다(5편의 ‘여러 번 시험’ 함정). 그래서 계산을 돌리기 전에 규칙부터 고정했고, 익절 폭은 세 가지를 모두 공개합니다. 가장 좋은 하나만 보여 주지 않기 위해서입니다.
| 항목 | 추천 종목 익절 매매 | S&P500 ETF |
|---|---|---|
| 무엇을 사나 | 매달 말 멀티팩터 점수 상위 20종목(거래대금 100억 원↑, 업종당 3종목, 희석 공시 제외 — 8편 규칙 그대로) | S&P500 ETF(배당 재투자) |
| 언제 사나 | 다음 거래일 시가. 20칸 중 빈 자리만 목록 위에서부터 채움 | 첫 매수일에 1,000만 원 전부 |
| 언제 파나 | +5% / +6% / +7% 지정가 매도. 못 닿으면 산 날 포함 60거래일째 종가 | 팔지 않음(마지막 날 평가) |
| 손절 | 없음 — 7편에서 −7% 손절이 평균 수익을 깎았음 | 없음 |
| 판 돈 | 다음 달 말까지 현금(이자 0으로 계산) | 해당 없음 |
| 비용 | 거래대금 구간별 왕복 0.3%·0.5%·0.8% | 운용보수 반영(수정주가) |
| 세금 | 국내 주식 매매차익 비과세(소액주주) — 증권거래세는 비용에 포함 | 국내상장 기준 매매차익 15.4%를 마지막에 한 번 |
S&P500 쪽은 미국 ETF(SPY)의 배당 포함 수정주가에 원/달러 환율을 곱해 원화 기준으로 계산했습니다. 한국 투자자가 실제로 받는 수익은 환율까지 포함한 숫자이기 때문입니다. 한국 날짜에는 전날 밤 끝난 미국 종가를 써서, 그날 아침 한국 장이 열릴 때 알 수 있던 값만 쓰도록 했습니다.
2. 결과: 1,000만 원이 7.9년 뒤 얼마가 됐나
| 방법 | 연평균 | 1,000만 원 → (세후) | S&P500 대비 | 최대 낙폭 | 평균 주식 비중 |
|---|---|---|---|---|---|
| S&P500 ETF 그냥 보유 | +18.4% | 3,375만 원 (세전 3,807만) | — | −30% | 100% |
| 익절 +5% · 못 닿으면 60거래일 | +10.0% | 2,127만 원 | −1,247만 원 | −37% | 62% |
| 익절 +6% · 못 닿으면 60거래일 | +10.8% | 2,261만 원 | −1,114만 원 | −44% | 67% |
| 익절 +7% · 못 닿으면 60거래일 | +10.3% | 2,171만 원 | −1,203만 원 | −45% | 70% |
| (참고) 익절 없이 60거래일 보유 | +8.9% | 1,962만 원 | −1,412만 원 | −45% | 90% |
| (참고) 지금 추천 규칙: 매달 새 목록으로 교체 | +10.3% | 2,179만 원 | −1,196만 원 | −51% | 100% |
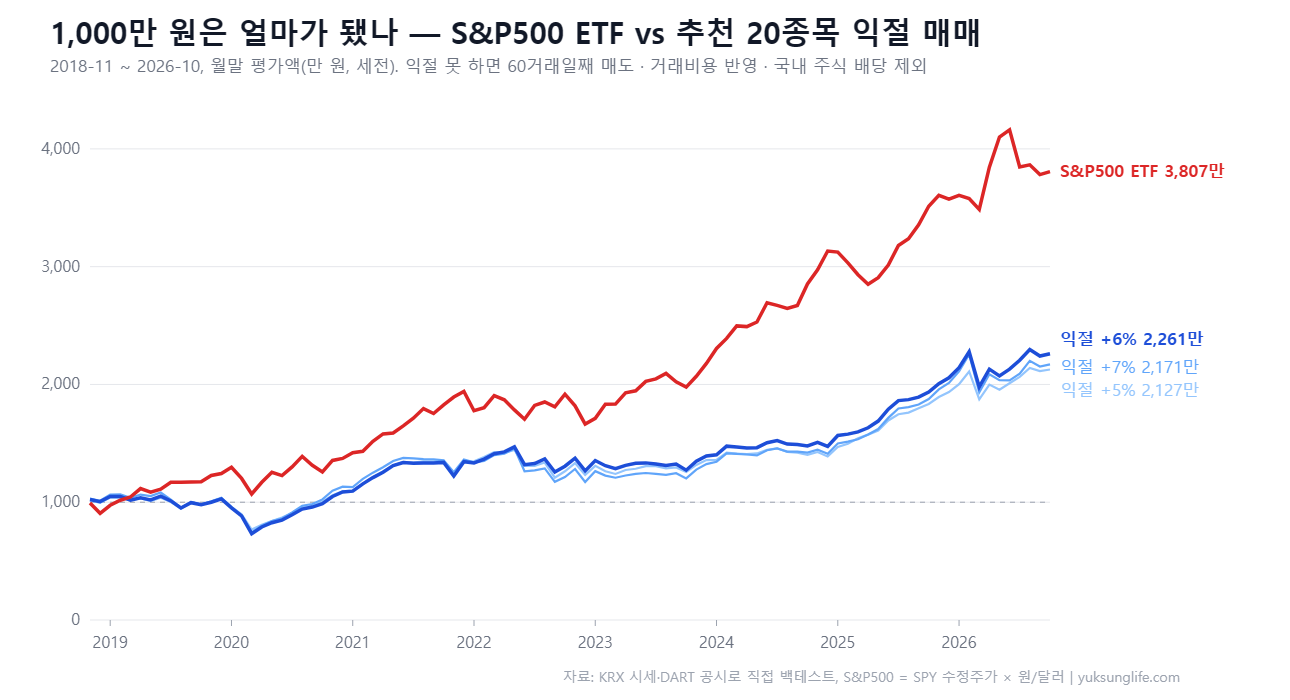
그래프: 육성라이프 직접 계산·작성 (KRX 시세·DART 공시 백테스트, SPY 수정주가 × 원/달러)
익절 폭을 5%, 6%, 7% 중 무엇으로 해도 결과는 같은 방향이었습니다. 세 방식 모두 연 10% 안팎으로, 원금을 두 배 넘게 불렸으니 나쁜 성과는 아닙니다. 하지만 S&P500 ETF는 세금을 떼고도 연 +16.6%였습니다. 최대 낙폭도 S&P500이 −30%로 더 얕았습니다. 더 적게 벌면서 더 크게 흔들린 셈입니다.
국내 주식 배당을 빼고 계산한 것이 불공평하지 않을까 싶어 따로 확인도 했습니다. 고른 종목의 평균 배당수익률(약 3.8%)을 들고 있던 날만큼 세후로 더해 봐도 연 +11.3~12.2%라, S&P500 세후 연 +16.6%에는 여전히 못 미쳤습니다.
3. 이겼는데 졌다: 익절 매매의 함정 두 가지
가장 놀란 부분은 ‘승률’이었습니다. 거래 하나하나를 같은 기간 S&P500 ETF와 비교하면, 10번 중 7번은 제 쪽이 이겼습니다. 그런데 전체로는 크게 졌습니다.
| 익절 폭 | 거래 수 | 목표가 도달 | 도달한 거래 평균 | 못 닿은 거래 평균 | 못 닿은 거래 중 손실 | S&P500보다 나은 거래 |
|---|---|---|---|---|---|---|
| +5% | 1,117 | 78% | +4.8% | −11.4% | 92% | 70% |
| +6% | 1,037 | 73% | +5.8% | −10.2% | 89% | 68% |
| +7% | 980 | 69% | +6.8% | −9.8% | 85% | 67% |
함정 ① 이익은 잘라내고, 손실은 끝까지 들고 간다
목표가에 닿은 거래는 +5~7%에서 멈춥니다(비용을 빼면 평균 +4.8~6.8%). 반면 60거래일 동안 목표가에 못 닿은 거래는 10건 중 9건가량이 손실이었고, 평균 −10% 안팎으로 끝났습니다. 한 번 지면 두 번 가까이 이겨서 번 돈이 사라지는 구조입니다. 익절 없이 그냥 들고 있었다면 크게 올랐을 종목도 +6%에서 내려왔습니다. 그래서 거래당 평균 수익(+1.3~1.6%)이 같은 기간 S&P500(+1.8~2.2%)보다 낮았습니다.
함정 ② 판 돈이 쉰다
익절이 빨리 될수록 현금이 다음 달 말까지 놀았습니다. 평균 주식 비중이 +5% 익절은 62%, +7% 익절은 70%였습니다. S&P500 ETF는 7.9년 내내 100% 시장에 들어가 있었습니다. 같은 1,000만 원이라도 시장에 머문 시간이 30% 이상 짧았던 셈입니다. 판 돈을 바로 다른 종목에 다시 넣는 방법도 생각해 볼 수 있지만, 그러려면 매일 새 후보를 골라야 하고 이 프로그램의 검증 범위(매달 말 목록)를 벗어납니다. 검증 안 된 규칙을 결과에 맞춰 덧붙이지는 않았습니다.

사진: John Morgan · Wikimedia Commons (CC BY 2.0)
4. 해마다 보면: 이긴 해도 있었다
매년 진 것은 아닙니다. 연도별로 +6% 익절과 S&P500 ETF를 나란히 놓으면 다음과 같습니다.
| 연도 | 익절 +6% | S&P500 ETF(원화) | 차이 |
|---|---|---|---|
| 2018 (11~12월) | +1.5% | −9.4% | +10.8%p |
| 2019 | +2.2% | +37.3% | −35.1%p |
| 2020 | +5.7% | +10.3% | −4.6%p |
| 2021 | +23.7% | +41.3% | −17.6%p |
| 2022 | −5.9% | −14.3% | +8.4%p |
| 2023 | +10.0% | +31.1% | −21.0%p |
| 2024 | +5.9% | +43.8% | −37.9%p |
| 2025 | +39.5% | +14.1% | +25.4%p |
| 2026 (~10월 6일) | +10.0% | +6.5% | +3.4%p |
S&P500이 빠지거나 덜 오른 해(2018년 말, 2022년, 2025년, 2026년)에는 익절 매매가 앞섰습니다. 반대로 미국 대형주가 30~40%씩 오른 2019년·2021년·2023년·2024년에는 크게 뒤졌습니다. 상승장에서 +6%마다 내려오는 방식은 큰 흐름을 따라가지 못했습니다. 9년 중 4년은 이겼지만, 진 해의 격차가 훨씬 컸습니다.
이 기간 원/달러 환율은 1,140.78원(2018-10-31)에서 1,345.75원(2026-10-05)으로 약 18% 올랐습니다. 달러 기준 S&P500 수익(연 +15.9%)에 환율 효과(연 +2.1%)가 더해진 것입니다. 원화가 강해지는 시기에는 이 효과가 반대로 작용할 수 있습니다. 환율이 걱정된다면 환헤지(H) 상품도 있지만, 그때는 환율 상승의 덕도 보지 못합니다.
5. 실적 공시 신호로 사고팔아도 마찬가지였다
4편과 8편에서 유일하게 통과한 ‘영업이익 개선 공시(B1)’ 신호도 같은 규칙으로 확인했습니다. 공시 다음 날 시가에 사서 +5~7%에 익절하고, 못 닿으면 60거래일째 판 뒤, 같은 날 같은 금액을 S&P500 ETF에 넣었다 뺀 것과 거래마다 비교했습니다.
| 규칙 | 거래 수 | 목표가 도달 | 평균 보유 | 거래당 평균 | 같은 기간 S&P500 | 차이 |
|---|---|---|---|---|---|---|
| 익절 +5% | 6,355 | 83% | 18거래일 | +1.0% | +1.2% | −0.2%p |
| 익절 +6% | 6,353 | 80% | 21거래일 | +1.2% | +1.5% | −0.2%p |
| 익절 +7% | 6,350 | 77% | 24거래일 | +1.4% | +1.7% | −0.3%p |
| (참고) 익절 없이 60거래일 | 6,293 | — | 60거래일 | +3.6% | +5.3% | −1.6%p |
4편에서 이 신호가 ‘같은 크기의 아무 국내 종목’보다 60일 동안 +2%p 남짓 나았던 것은 사실입니다. 하지만 비교 대상을 S&P500 ETF로 바꾸면 이야기가 달라집니다. 국내 시장 안에서의 우위가, 미국 대형주를 그냥 사는 것보다 큰 우위는 아니었던 것입니다. 거래끼리 기간이 겹쳐 있어 통계적으로 엄밀한 비교는 아니지만, 방향은 분명했습니다.
6. S&P500 ETF 세금, 어디서 사느냐에 따라 다르다
이번 비교의 ‘세후’는 국내 증시에 상장된 S&P500 ETF를 기준으로 했습니다. 어떤 계좌에서 어떤 상품을 사느냐에 따라 세금이 꽤 다르니 정리해 둡니다(2026년 10월 기준이며, 세법은 바뀔 수 있습니다).
| 구분 | 매매차익 과세 | 참고 |
|---|---|---|
| 국내상장 해외주식형 ETF (일반 계좌) | 배당소득세 15.4% | 이자·배당 등 금융소득이 연 2,000만 원을 넘으면 종합과세 대상 |
| 미국 상장 ETF 직접 투자 (SPY 등) | 양도소득세 22%(지방세 포함) | 연 250만 원 기본공제, 다음 해 5월 직접 신고 |
| 연금저축·IRP·ISA 계좌 | 계좌 규칙에 따라 과세 이연·분리과세 등 | 중도 인출·한도·의무 기간 조건 확인 필요 |
| 국내 주식 직접 매매 (소액주주) | 매매차익 비과세 | 증권거래세는 매도할 때 냄(이번 계산은 비용에 포함) |
일반 계좌 기준으로는 국내 주식 단타가 세금 면에서 유리합니다. 이번 계산에서도 S&P500의 최종 금액이 세금 때문에 432만 원가량 줄었습니다. 그런데도 차이가 1,100만 원 넘게 남았습니다. 연금 계좌나 ISA로 S&P500 ETF를 샀다면 격차는 더 벌어졌을 것입니다.

사진: Alex Proimos · Wikimedia Commons (CC BY 2.0)
7. 프로그램에는 이렇게 넣었습니다
- 한 번에 실행: 매달 돌리는 주식 추천 프로그램이 이제 7단계로 돌아갑니다. 6단계에서 S&P500 비교를 계산하고, 결과 엑셀의 두 번째 시트 ‘S&P500 비교’에 요약·연도별·월말 금액·공시 신호 거래별 표를 한꺼번에 보여 줍니다.
- 자료 자동 갱신: 실행할 때 S&P500 ETF 가격과 환율의 새 날짜만 받아 붙입니다. 인터넷이 막혀도 받아 둔 자료로 계산합니다.
- 자료 검증: 받아 둔 S&P500 자료는 원본과 대조해 한 글자도 다르지 않은지 확인했습니다. 실제 국내상장 S&P500 ETF와도 비교해 봤는데, 2020-08~2026-09 기간에 이 계산보다 연 0.5%p 안팎 낮았습니다(보수·환전 시점 차이). 국내상장 ETF로 샀다면 S&P500 쪽 숫자가 조금 줄어든다는 뜻이지만, 1,000만 원 넘는 격차를 뒤집을 크기는 아닙니다.
- 기존 결과는 그대로: 기능을 넣기 전과 후를 같은 자료로 돌려 기존 30개 시트가 한 칸도 바뀌지 않았는지 확인했습니다.

사진: Luca Marfè at Italia all’ONU · Wikimedia Commons (CC BY 2.0)
마치며: 프로그램은 위성, 중심은 지수
솔직히 이번 결과는 조금 허탈했습니다. 여러 편에 걸쳐 신호를 검증하고 비용을 다듬어 연 10% 안팎까지 끌어올렸는데, 버튼 하나로 사는 S&P500 ETF가 세금을 떼고도 연 16%를 넘었습니다. 2019~2026년이 미국 대형주에 유난히 좋았던 시기라는 점은 감안해야 합니다. 앞으로도 같다는 보장은 없고, 2022년이나 2025년처럼 반대인 해도 분명 있었습니다.
그래도 제 결론은 6편과 같습니다. 돈의 중심은 지수 ETF에 두고, 스크리너는 작은 비중으로 실험하며 기록한다. 그리고 “5% 오르면 판다”는 습관은 승률은 높아 보여도, 큰 상승을 잘라내고 손실은 남기는 방식이라는 걸 숫자로 확인했습니다. 익절을 하더라도 판 돈을 오래 쉬게 두지 않는 것, 그리고 비교 기준을 늘 지수로 잡는 것이 이번에 얻은 교훈입니다.
자주 묻는 질문
Q. 5% 익절은 승률이 높은데 왜 수익이 낮나요?
A. 이긴 거래는 +5% 안팎에서 멈추고, 진 거래는 −10% 안팎까지 갔기 때문입니다. 이번 계산에서 +5% 익절은 목표가 도달률이 78%였지만, 못 닿은 22%의 손실이 이익의 상당 부분을 지웠습니다. 판 돈이 다음 매수까지 쉬는 것도 수익을 깎았습니다.
Q. 익절 폭을 10%로 늘리면 나아지나요?
A. 이번에는 미리 정한 5~7%만 계산했습니다. 7편에서 +10% 익절과 −7% 손절을 함께 건 규칙도 그냥 보유보다 수익이 낮았습니다. 폭을 이리저리 바꿔 가장 좋은 값을 찾는 것은 과최적화가 되기 쉬워서 하지 않았습니다.
Q. S&P500 ETF는 국내상장과 미국 상장 중 무엇이 나은가요?
A. 세금과 환전 비용, 계좌(연금·ISA) 활용 여부에 따라 다릅니다. 일반 계좌에서는 매매차익 15.4%(국내상장)와 250만 원 공제 후 22%(미국 상장)를 비교해 봐야 합니다. 자세한 상품 비교는 아래 ‘함께 읽으면 좋은 글’에 정리해 두었습니다.
Q. 환율이 떨어지면 결론이 바뀌나요?
A. 바뀔 수 있습니다. 이번 기간 원/달러 환율은 약 18% 올라 S&P500 원화 수익을 연 2%p가량 높였습니다. 원화 강세 시기에는 이 효과가 반대로 작용합니다.
정리
- 2018-11-01 ~ 2026-10-06, 1,000만 원: S&P500 ETF 세후 3,375만 원 vs 추천 20종목 +5~7% 익절 2,127만~2,261만 원.
- 익절 폭과 관계없이 S&P500보다 1,114만~1,247만 원(연 5.7~6.6%p) 덜 벌었고, 최대 낙폭은 더 컸습니다.
- 거래 10번 중 7번은 S&P500보다 나았지만, 목표가에 못 닿은 거래의 손실과 현금 대기가 전체 수익을 깎았습니다.
- 영업이익 개선 공시 신호도 같은 기간 S&P500보다 거래당 0.2~0.3%p 낮았습니다.
- 지수 ETF를 중심에 두고 스크리너는 작은 비중으로 쓰는 코어·위성 방식이 이번에도 결론입니다.
함께 읽으면 좋은 글
“주식 5% 익절 매매 vs S&P500 ETF | 8년 백테스트 수익 비교”에 대한 2개의 생각